1
银行开始头痛!大批储户宁可少拿利息,也要把钱拆开存多家银行
通过更稳定的内容版面、清楚的上下文信息与推荐阅读衔接,让文章阅读节奏保持专注与延续。
聚焦赛事观点、动态追踪与阅读延展
米乐体育为你整理相关体育消息:
过去,银行最爱看到的储户,是把几十万甚至上百万元长期放在自己这儿的人。
管理省事,还能顺理成章地做成大额存单,拿更高的利率。
现在,风向悄悄变了。
一些储户宁肯少拿点利息,也要把积蓄切成几份,分别存进不同银行。
这不是因为银行突然不靠谱了,而是越来越多人把"本金安全"放在了前面。
养老钱、孩子的教育金、家里的应急款,利息少赚一点可以接受,本金出岔子却不行。
这股风气背后,有一个绕不开的制度:存款保险。
先看一组眼下的现实。
国有六大行三年期定存挂牌利率约1.
25%,城商行、农商行三年期普遍在1.
70%到1.
80%之间,同样10万元存3年,利息差距在1350到1650元之间。
按理说,利息差得这么明显,大家该往中小银行涌才对。
可不少人的做法是:去,但每家只放一部分。
既想要那点多出来的利息,又不想把鸡蛋放进同一个篮子。
这种"精打细算",算的不只是收益,还有安心。

要理解它,得先弄清我国银行业的格局。
除了工商银行、农业银行、中国银行、建设银行、交通银行和邮储银行,还有股份制商业银行,以及遍布各地的城商行、农商行和农村信用社。
我国银行业金融机构数量曾超过4000家,织成了一张覆盖城乡的金融服务网。
截至2025年年末,银行业金融机构法人为3619家,较2024年年末减少了676家。
大型银行资金雄厚,业务面广。
地方中小银行则贴着本地经济生长,对小微企业、个体工商户和农业生产更熟悉。
比如,农户想承包果园、搭大棚或者挖鱼塘,急需一笔生产资金。
大行的审核流程可能更严,而扎根当地的农村金融机构清楚谁家种什么、养什么,往往能给出更对路的服务。
但规模不同,风险管理能力、客户结构和经营环境也不一样。
部分地方性银行业务集中度高,当地经济一有波动,它们受到的冲击也更直接。
所以,不少人愿意把钱放在大行,却对一些中小银行的存款安全格外上心。
好在,这方面我国并非无章可循。
2015年5月1日,《存款保险条例》正式施行。
同一存款人在同一家投保机构的被保险存款,本金和利息合并计算,最高偿付限额为50万元。
在这个限额内,依法全额偿付。
举个例子:一位储户有80万元,全存进同一家投保银行,那么本息合计50万元以内的部分,有存款保险兜底。
超出的30万元,并不等于会打水漂,只是没有"全额偿付"这张保证书。
按规定,超出部分仍可依法从投保机构清算财产中受偿,也可能通过其他风险处置安排得到保护。
所以,50万元不是银行存款的"安全天花板",而是存款保险全额偿付的法定上限。
部分储户主动拆分资金,说白了,就是想让更多的钱落进这个保护圈里。
这里有个容易被忽略的细节:存款保险不看卡的数量,也不看网点的数量。
在同一家银行,哪怕跑了三个网点、开了五张卡,存款照样合并计算。
只有存进不同的独立法人投保机构,才各有各的50万元额度。
别忘了,50万元里还含利息。
本金已经接近50万元的人,要留意存款到期后利息滚上去,总额可能超出上限。
存款保险这件事,也不是我国独有。
1933年,美国在严重金融危机之后建立了联邦存款保险制度。
1929年开始的大萧条中,大批银行陷入困境,倒闭潮与挤兑潮互相推波助澜,让整个金融体系更加动荡。
银行靠的是信用。
一旦大批储户同时涌来取钱,哪怕资产本身没问题,也可能因为短期流动性吃紧而撑不住。
存款保险的价值,就在于提前把规则讲清楚,稳住大家的预期,不让局部风险演变成大范围的恐慌。
回头看我国,2015年建立这项制度之前,居民存款并非无人守护,只是靠的是另一套办法。
20世纪90年代末,海南发展银行出现严重经营危机,最终被关闭。
有关部门通过安排其他银行承接相关业务等方式,处理了居民存款问题。
当年的海南金融市场,还有一个不容忽视的背景:高息揽储。
为了抢资金,一些金融机构承诺的利率远超正常水平,有的存单约定的年利率甚至超过20%。
利息高得诱人,可银行把钱收进来,还得靠放贷等经营活动赚回收益。
资金成本太高,收益填不上这个窟窿,风险只会越滚越大。
海南发展银行关闭后,居民存款得到了相应保护,但部分异常高息的存款,并没有完全按原先约定的利息兑付。
高利息,不等于高保障。
这个教训,值得记很久。
那时没有统一的存款保险制度。
银行出了事,谁来负责、怎么救、赔多少,缺乏统一明确的制度依据,更多要靠专门安排来解决。
这种隐性保障有它的局限。
银行若认定自己出事后必有人兜底,就可能放松风控,甚至为了利润铤而走险。
不同银行得到的救助条件不一样,还会扰乱市场的公平竞争。
建立存款保险制度,就是要把存款保障和风险处置变得更规范。
投保机构按规定缴纳保费,存款保险基金依法用于存款偿付和风险处置。
银行经营风险不同,适用的费率也可以有差别。
这样一来,既护住了储户,也给银行的经营行为上了一道"紧箍咒"。
包商银行的风险处置,就是这套制度实施后的一个代表性案例。
2019年,包商银行因严重信用风险被依法接管。
此后,相关
以上内容由米乐体育整理发布。
每天进出身体的,可不只是饭桌上的热闹。有人把大便当成身体给生活开的价码,一天一趟算保本,两趟觉得赚了,两天一趟就开始嘀咕是不是哪儿堵了。 可要是告诉你,这个天天打交道的事,跟你这辈子能走多远挂着钩,会不会觉得有点玄?不玄。医学上早就有目光投向了排便习惯与长期健康的关联,甚至有人把大便次数称作 藏在马桶里的寿命密码 。 这事儿得从一次大规模流行病学调查说起。美国癌症协会曾经追踪过十几万成年人的排便数
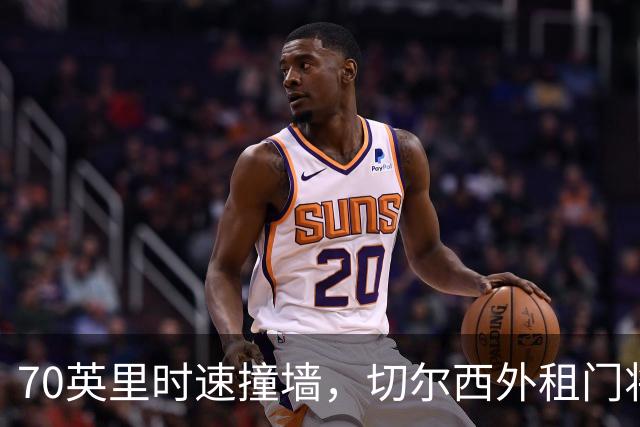
一辆价值 30万英镑 的法拉利,在德国纽博格林赛道撞上护栏,车头彻底报废,驾驶员自己爬出车厢,毫发无伤。开车的是切尔西门将罗伯特·桑切斯。 据《太阳报》报道,事故发生在周一下午2点30分左右。桑切斯驾驶一辆粉色迷彩涂装的法拉利488 Challenge Evo,参加由Circuit Days组织的公开赛道日,六名朋友在场边观看。他在著名的Caracciola-Karussell弯道失控,以约 70
黄仁勋宣布辞去CEO职位,而且被董事会批准立即生效。即便一个公司职员辞职,也还要挽留一番,经过层层审批,而黄仁勋的辞职,更像是被逼着下台,董事会是一秒也等不了。 1993年,黄仁勋创立了英伟达,至今他已在英伟达工作了33年。但从他9日公开承认婚姻不忠,到12日被批准辞职,前后仅仅3天。 在黄仁勋承认出轨后,都觉得黄仁勋情况不妙,但谁也没想到,英伟达如此急于切割。12日上午,就传出英伟达内部已经做好
那年我二十三岁,刚被公司裁员,身上只剩下两千块钱。 我背着行李站在老家镇上的十字路口,天空飘着细雨,冷风从领口灌进来,把我最后一点体面也吹散了。 我不知道该往哪走,父亲三年前去世,母亲改嫁去了外省,老宅早就卖给了别人。我像一片被风刮落的树叶,在这个我出生的小镇上,竟找不到一个可以落脚的地方。 "年轻人,下雨了,进来喝碗热茶吧。" 声音从我身后传来。我转头,看见一间我从未注意过的小茶馆,门口站着一位
目前,APEC会议各项筹备工作已经就绪,深圳满怀热忱,静候八方宾客到来。 这个周末,深圳更是把“迎宾模式”调到了最高亮度——繁花夹道,旗帜迎风,簕杜鹃“铺”出一条热烈“红毯”,串联起城市门户、公园绿地和重要地标。即便雨天,也浇不灭市民打卡的热情:人才公园、深圳国际交流中心、欢乐港湾、岗厦北地铁站……处处人头攒动,拖家带口争相留影;华强北的外国面孔也越来越多。 入夜后更是灯海,氛围灯悄然亮起,勾勒出